Financiación Alternativa Empresas España 2026: Guía Completa de Crédito y Capital
Anuncios
Financiación Alternativa para Empresas Españolas en 2026: Comparativa de Opciones de Crédito y Capital para Proyectos de Expansión
Anuncios
En el dinámico panorama económico actual, la búsqueda de financiación alternativa para empresas se ha convertido en una prioridad estratégica para el crecimiento y la supervivencia. Especialmente en España, donde el tejido empresarial está compuesto mayoritariamente por PYMES, acceder a capital es crucial para la innovación, la expansión y la competitividad. El año 2026 se perfila como un periodo de oportunidades y desafíos, y comprender las diversas opciones de financiación disponibles, tanto de crédito como de capital, es fundamental para cualquier empresario ambicioso. Este artículo profundiza en las alternativas de financiación, ofreciendo una comparativa exhaustiva que ayudará a las empresas españolas a tomar decisiones informadas para sus proyectos de expansión.
La Necesidad de Financiación Alternativa en el Mercado Español
Tradicionalmente, la banca comercial ha sido la principal fuente de financiación para las empresas españolas. Sin embargo, factores como la creciente exigencia de garantías, la burocracia y la aversión al riesgo por parte de las entidades bancarias, han impulsado la búsqueda de soluciones fuera del circuito tradicional. La financiación alternativa para empresas no solo complementa la oferta bancaria, sino que en muchos casos se presenta como la única vía viable para proyectos innovadores, startups o empresas con un historial crediticio limitado.
El mercado español ha madurado significativamente en los últimos años, con la aparición de nuevos actores y mecanismos que ofrecen flexibilidad y adaptabilidad a las necesidades específicas de cada negocio. Desde el capital riesgo hasta el crowdfunding, pasando por el factoring y el leasing, el abanico de opciones es cada vez más amplio y sofisticado. Entender cada una de estas herramientas es el primer paso para diseñar una estrategia de financiación robusta y eficaz.
Anuncios
Crédito Alternativo: Más Allá de la Banca Tradicional
Cuando hablamos de crédito alternativo, nos referimos a todas aquellas fuentes de financiación de deuda que no provienen de los bancos convencionales. Estas opciones suelen ser más rápidas, flexibles y, en ocasiones, más accesibles para ciertos perfiles de empresa. Exploraremos las principales:
1. Préstamos Participativos
Los préstamos participativos son una forma híbrida de financiación que combina características de la deuda y del capital. El prestamista, además de recibir un interés fijo, obtiene una remuneración variable que depende de la evolución de la actividad de la empresa (beneficios, ventas, etc.). Esto alinea los intereses del prestamista con los del prestatario y puede ser muy atractivo para empresas con alto potencial de crecimiento. En España, suelen ser ofrecidos por entidades públicas como ENISA o por fondos de deuda privada.
- Ventajas: No diluye el capital, interés variable según el éxito, mejora la estructura financiera al considerarse patrimonio neto a efectos contables.
- Desventajas: Puede ser más caro que la deuda tradicional si la empresa tiene mucho éxito, el control sigue siendo del empresario.
- Ideal para: Startups, empresas en fase de crecimiento con proyecciones sólidas, proyectos innovadores.
2. Crowdlending (Préstamos P2P para Empresas)
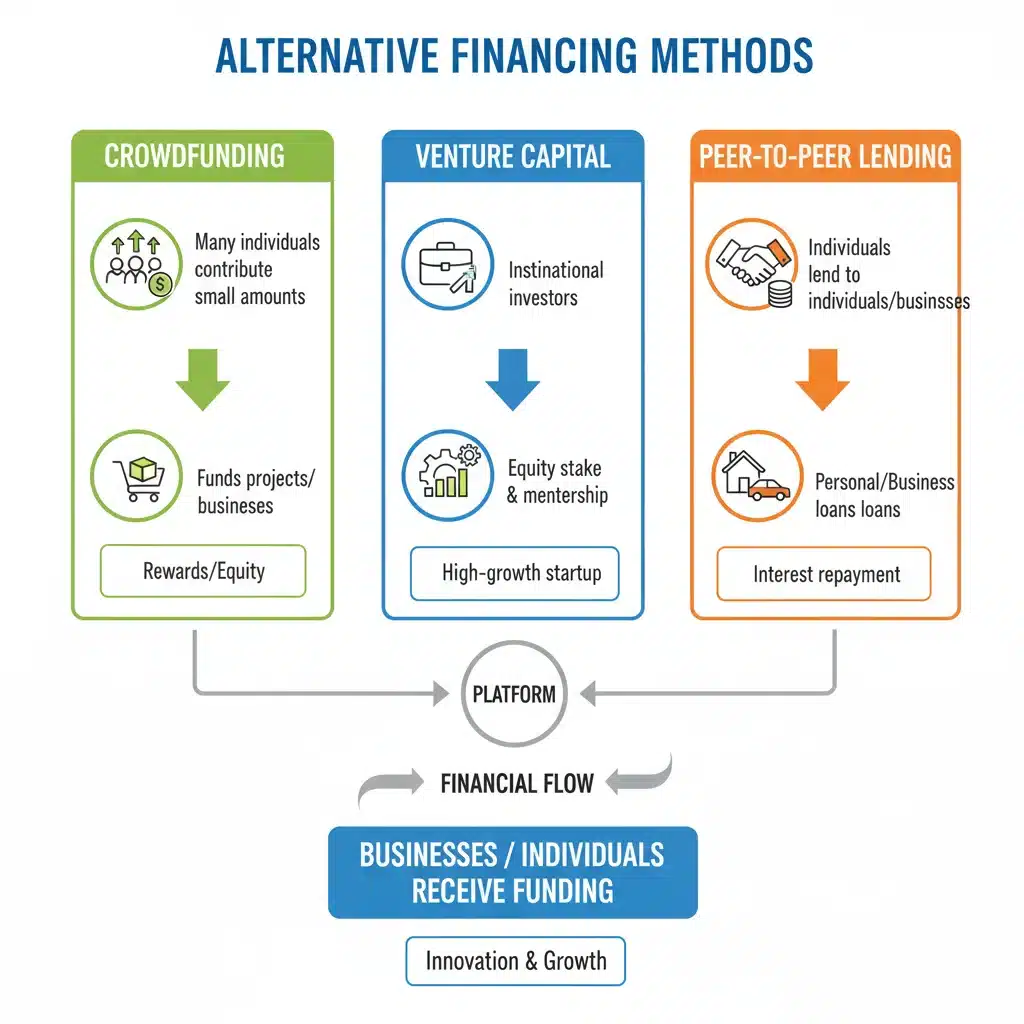
El crowdlending, o financiación participativa de préstamos, permite a las empresas obtener financiación alternativa para empresas a través de múltiples inversores individuales o institucionales que prestan pequeñas cantidades de dinero. Plataformas online actúan como intermediarias, conectando a prestatarios con inversores. Es un método ágil y transparente que ha ganado mucha tracción en los últimos años.
- Ventajas: Acceso rápido a fondos, proceso online simplificado, tasas de interés competitivas, diversificación de prestamistas.
- Desventajas: Dependencia de la visibilidad en la plataforma, puede requerir garantías si el riesgo es alto, menor volumen de financiación que la banca tradicional para grandes proyectos.
- Ideal para: PYMES, startups, proyectos con necesidades de financiación a corto y medio plazo.
3. Factoring y Confirming
Estas herramientas financieras se centran en la gestión de las cuentas por cobrar y por pagar de una empresa. El factoring permite a las empresas adelantar el cobro de sus facturas pendientes, cediéndolas a una entidad financiera. Por otro lado, el confirming es un servicio en el que la entidad financiera gestiona los pagos a proveedores de la empresa cliente, ofreciéndoles la posibilidad de cobrar sus facturas antes de la fecha de vencimiento.
- Ventajas: Mejora la liquidez, reduce el riesgo de impago, optimiza la gestión de tesorería, no consume líneas de crédito bancarias.
- Desventajas: Costo asociado a las comisiones, puede afectar la relación con clientes (en el caso del factoring con recurso), no es apto para todas las empresas o sectores.
- Ideal para: Empresas con un alto volumen de ventas a crédito, necesidad de liquidez inmediata, expansión comercial.
4. Leasing y Renting
El leasing (arrendamiento financiero) y el renting (arrendamiento operativo) son opciones para financiar la adquisición de bienes de equipo sin necesidad de una gran inversión inicial. En el leasing, la empresa paga cuotas periódicas y al final del contrato tiene la opción de comprar el bien. En el renting, la empresa simplemente alquila el bien y lo devuelve al finalizar el contrato, sin opción de compra.
- Ventajas: No inmoviliza capital, ventajas fiscales, flexibilidad en la renovación de equipos, mantenimiento incluido en el renting.
- Desventajas: Costo total puede ser mayor que la compra directa, penalizaciones por cancelación anticipada, el bien no es propiedad de la empresa (renting).
- Ideal para: Adquisición de maquinaria, vehículos, equipos tecnológicos.
Capital Alternativo: Compartiendo el Riesgo y el Éxito
Las opciones de capital alternativo implican la entrada de inversores en el capital de la empresa, compartiendo tanto los riesgos como los beneficios. Esta modalidad de financiación alternativa para empresas es especialmente relevante para proyectos con alto potencial de crecimiento que requieren una inyección significativa de fondos y, a menudo, también experiencia y contactos.
1. Capital Riesgo (Venture Capital y Private Equity)
El capital riesgo consiste en la inversión en empresas no cotizadas con alto potencial de crecimiento. Se distingue entre Venture Capital (VC), que invierte en startups y empresas en fases iniciales, y Private Equity (PE), que lo hace en empresas más maduras. Los fondos de capital riesgo no solo aportan dinero, sino también conocimiento, experiencia y una red de contactos que pueden ser cruciales para el éxito de la empresa. A cambio, toman una participación accionarial significativa y esperan obtener un retorno elevado en un plazo determinado (generalmente entre 3 y 7 años) a través de la venta de su participación.
- Ventajas: Grandes volúmenes de financiación, acceso a expertise y red de contactos, mejora la credibilidad de la empresa.
- Desventajas: Dilución del capital social, pérdida parcial del control, presión por resultados y plazos, posible salida del inversor.
- Ideal para: Startups innovadoras, empresas en rápida expansión, proyectos con alto riesgo y alto potencial de retorno.
2. Business Angels
Los Business Angels son inversores individuales, generalmente empresarios o directivos experimentados, que invierten su propio capital en startups y empresas en fase inicial. Además del dinero, aportan su conocimiento, experiencia y contactos (smart money). Suelen invertir en proyectos en los que tienen algún tipo de afinidad o experiencia sectorial.
- Ventajas: Aportan capital y conocimiento estratégico, flexibilidad en los términos, suelen ser más accesibles que los fondos de VC para fases muy tempranas.
- Desventajas: Volúmenes de inversión limitados, posible injerencia en la gestión, la búsqueda puede ser muy personal.
- Ideal para: Startups en fase pre-semilla o semilla, proyectos con necesidad de mentorización y guía.
3. Crowdfunding de Equity (Equity Crowdfunding)
El crowdfunding de equity permite a las empresas obtener capital a través de la venta de pequeñas participaciones accionarias a un gran número de inversores, generalmente a través de plataformas online. Es una forma democratizada de acceso al capital riesgo, donde cualquiera puede convertirse en inversor.
- Ventajas: Amplio alcance de inversores, proceso online, validación de mercado, puede generar una comunidad de embajadores de marca.
- Desventajas: Dilución del capital en muchos pequeños inversores, complejidad en la gestión de accionistas, requisitos regulatorios, visibilidad en la plataforma.
- Ideal para: Startups y PYMES con productos o servicios atractivos para el público general, proyectos con un fuerte componente innovador o social.
4. Fondos de Deuda Privada
Los fondos de deuda privada son vehículos de inversión que proporcionan financiación alternativa para empresas a través de préstamos directos, bonos o deuda mezzanine (una combinación de deuda y capital). Estos fondos han crecido exponencialmente en España como alternativa a la financiación bancaria tradicional, ofreciendo soluciones más flexibles y adaptadas a las necesidades de las empresas, especialmente aquellas que no cumplen los criterios de la banca o buscan una estructura de deuda más compleja.
- Ventajas: Flexibilidad en los términos y condiciones, acceso a grandes volúmenes de financiación, rapidez en la decisión, no diluye el capital.
- Desventajas: Costo financiero generalmente más alto que la deuda bancaria tradicional, puede requerir garantías o covenants estrictos.
- Ideal para: Empresas maduras con necesidades de financiación para adquisiciones, reestructuraciones o proyectos de crecimiento específicos.
Comparativa de Opciones de Crédito y Capital para Proyectos de Expansión en 2026
La elección entre crédito y capital, o una combinación de ambos, dependerá en gran medida de la fase de la empresa, la naturaleza del proyecto de expansión, el nivel de riesgo que los fundadores estén dispuestos a asumir y el control que deseen mantener. A continuación, un análisis comparativo:
Control y Dilución
- Crédito Alternativo: Generalmente no implica dilución de la propiedad ni pérdida de control sobre la empresa. Los prestamistas se centran en la capacidad de repago y las garantías.
- Capital Alternativo: Implica la venta de participaciones accionarias, lo que resulta en la dilución del capital y, en muchos casos, en la entrada de inversores en el consejo de administración, afectando el control.
Coste y Riesgo
- Crédito Alternativo: El coste se traduce en intereses y comisiones. El riesgo para la empresa es la obligación de repago, independientemente del éxito del proyecto. Para el prestamista, el riesgo es el impago.
- Capital Alternativo: El coste es la cesión de una parte de la propiedad y de los futuros beneficios. El riesgo para la empresa es la pérdida de control y la presión por la rentabilidad. Para el inversor, el riesgo es la pérdida total de la inversión si el proyecto fracasa.
Flexibilidad y Rapidez
- Crédito Alternativo: Algunas opciones como el crowdlending o el factoring ofrecen gran rapidez. La flexibilidad puede variar, pero las condiciones suelen ser más negociables que con la banca tradicional.
- Capital Alternativo: Los procesos de captación de capital pueden ser largos y complejos, especialmente con fondos de VC o PE. Sin embargo, una vez logrado, la empresa obtiene una financiación a largo plazo sin la presión de pagos periódicos fijos.
Adecuación a la Fase Empresarial
- Fases Iniciales (Seed/Startup): El capital riesgo (VC, Business Angels, Equity Crowdfunding) es a menudo la opción más adecuada, ya que las empresas suelen tener pocos activos y flujo de caja para respaldar deuda. Los préstamos participativos también pueden ser una buena opción.
- Fases de Crecimiento (Growth): Tanto el crédito alternativo (préstamos participativos, deuda privada) como el capital riesgo (Private Equity) son viables, dependiendo de la necesidad de capital y la disposición a diluir la propiedad.
- Fases de Madurez/Expansión: La deuda privada, el factoring, el leasing y el confirming son excelentes opciones para optimizar la liquidez y financiar activos o circulante sin afectar la estructura de capital.
Estrategias Clave para Acceder a Financiación Alternativa en 2026
Para maximizar las posibilidades de éxito al buscar financiación alternativa para empresas, es fundamental adoptar una estrategia bien definida:
1. Plan de Negocio Sólido y Proyecciones Realistas
Cualquier inversor o prestamista querrá ver un plan de negocio detallado y bien estructurado. Este debe incluir:
- Un resumen ejecutivo claro y conciso.
- Análisis de mercado y del sector.
- Descripción del producto o servicio y su propuesta de valor.
- Estrategia de marketing y ventas.
- Análisis financiero con proyecciones realistas a 3-5 años.
- Equipo directivo y su experiencia.
- Análisis de riesgos y plan de contingencia.
Las proyecciones financieras deben ser ambiciosas pero creíbles, respaldadas por una lógica sólida y supuestos bien fundamentados.
2. Conocer a tu Inversor/Prestamista
Investiga a fondo las entidades o individuos a los que te diriges. Cada fondo de capital riesgo, Business Angel o plataforma de crowdlending tiene sus propios criterios de inversión, sectores preferidos y fases de empresa en las que se especializan. Personaliza tu propuesta para que resuene con sus intereses y expectativas.
3. Preparación Documental Exhaustiva
Ten toda la documentación legal, financiera y comercial a mano. Esto incluye estados financieros auditados, contratos clave, licencias, patentes, etc. La transparencia y la organización generan confianza.
4. Presentación Impactante (Pitch Deck)
Si buscas capital, un pitch deck convincente es esencial. Debe ser visualmente atractivo, conciso y contar una historia que enganche al inversor. Practica tu presentación para transmitir confianza y pasión por tu proyecto.
5. Valoración de la Empresa (si buscas capital)
Realiza una valoración realista de tu empresa. Una sobrevaloración puede ahuyentar a los inversores, mientras que una infravaloración puede hacerte perder valor. Busca asesoramiento profesional para este proceso.
6. Diversificación de Fuentes de Financiación
No te limites a una única fuente. Una estrategia óptima de financiación alternativa para empresas a menudo implica combinar diferentes instrumentos: por ejemplo, capital inicial de Business Angels, seguido de deuda participativa para crecimiento, y factoring para gestionar la liquidez del día a día.
Casos de Éxito y Tendencias en Financiación Alternativa en España para 2026
El ecosistema español de financiación alternativa ha visto un crecimiento notable. Casos de éxito de startups que han escalado gracias a rondas de capital riesgo o PYMES que han optimizado su circulante con factoring son cada vez más comunes. En 2026, se esperan las siguientes tendencias:
- Crecimiento del Impact Investing: Inversiones que buscan un retorno financiero junto con un impacto social o ambiental positivo.
- Digitalización y Automatización: Mayor uso de IA y análisis de datos en la evaluación de riesgos y la gestión de préstamos, agilizando los procesos.
- Foco en ESG (Environmental, Social, and Governance): Los inversores y prestamistas valorarán cada vez más las prácticas sostenibles y responsables de las empresas.
- Consolidación de Plataformas de Crowdfunding: Las plataformas más grandes y especializadas seguirán creciendo, ofreciendo mayores volúmenes y diversificación.
- Mayor presencia de Fondos de Deuda Privada: Continuarán llenando el vacío dejado por la banca tradicional en ciertos segmentos, ofreciendo soluciones a medida.
Estos casos y tendencias demuestran que la financiación alternativa para empresas no es una moda pasajera, sino una parte integral y en constante evolución del panorama financiero empresarial en España.
Consideraciones Legales y Fiscales
Es crucial que las empresas que buscan financiación alternativa para empresas se asesoren legal y fiscalmente. Cada tipo de financiación tiene implicaciones diferentes:
- Aspectos Legales: Contratos de préstamos, acuerdos de accionistas, pactos de socios, cumplimiento normativo de plataformas de crowdfunding, etc.
- Aspectos Fiscales: Deducciones de intereses, tratamiento de las plusvalías para los inversores, impuestos sobre transmisiones patrimoniales, etc.
Un buen asesoramiento legal y fiscal puede evitar problemas futuros y optimizar la estructura de la financiación.
Conclusión: La Clave está en la Estrategia
La financiación alternativa para empresas en España para el año 2026 ofrece un abanico de oportunidades sin precedentes. Ya sea a través de opciones de crédito que preservan el control o de capital que impulsa el crecimiento exponencial, el mercado ha evolucionado para satisfacer las diversas necesidades del tejido empresarial.
La clave del éxito radica en una estrategia bien definida: comprender las características de cada opción, evaluar las necesidades específicas de la empresa y del proyecto de expansión, y preparar una propuesta sólida y atractiva. No hay una solución única para todos; la mejor opción es aquella que se alinea perfectamente con los objetivos a corto y largo plazo de la empresa, su fase de desarrollo y su tolerancia al riesgo.
Al adoptar un enfoque proactivo y abierto a las nuevas modalidades de financiación, las empresas españolas estarán mejor posicionadas para asegurar el capital necesario para sus proyectos de expansión, innovar y prosperar en un entorno económico cada vez más competitivo. El futuro de la financiación empresarial es alternativo, y estar preparado es el primer paso hacia el éxito.


